Choisir une formation de conseiller en gestion de patrimoine ne revient pas à obtenir un diplôme en finance. Le métier demande de relier droit, fiscalité, assurance, immobilier et investissement à la situation de chaque client. Le parcours dépend donc du projet : intégrer une banque, rejoindre un cabinet, se reconvertir ou préparer une activité indépendante.
Le métier : conseiller une stratégie, pas simplement vendre un produit
Le conseiller en gestion de patrimoine, souvent appelé CGP, accompagne des particuliers, des dirigeants et des familles dans l’organisation de leur patrimoine financier, immobilier et professionnel. Ses missions peuvent porter sur la préparation de la retraite, la protection de la famille, le financement d’un projet, la réduction de la pression fiscale, la transmission ou la diversification des placements.
Testez vos connaissances : Conseiller en Gestion de Patrimoine
Son travail commence par un bilan patrimonial et fiscal. Les revenus, les actifs, les dettes, le régime matrimonial, les objectifs, l’horizon de placement et la tolérance au risque sont examinés avant toute recommandation. Le conseiller définit ensuite une stratégie, sélectionne des solutions adaptées, explique leurs risques et organise leur suivi. Cette méthode distingue le conseil patrimonial d’une simple commercialisation de produits financiers ou assurantiels.
Six étapes structurent la relation avec le client
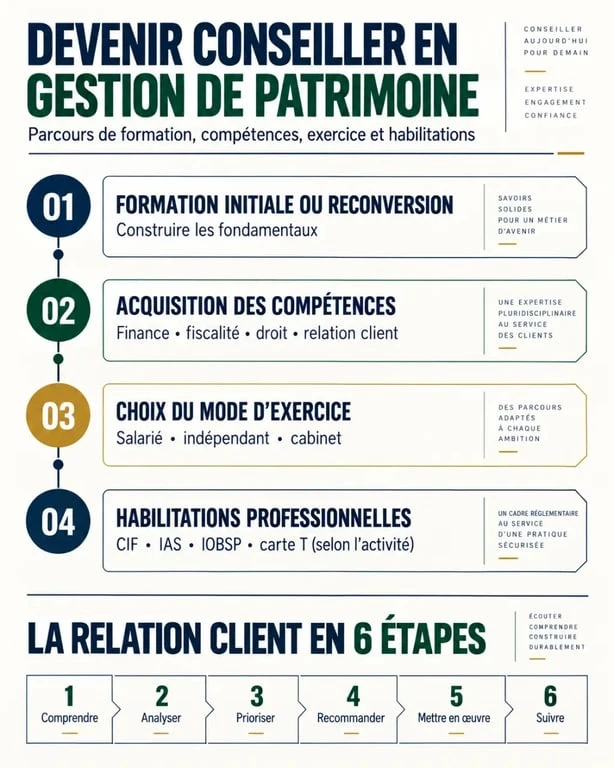
Dans la pratique, le conseil suit généralement six étapes : comprendre la demande, analyser la situation, définir les priorités, proposer une stratégie, la mettre en œuvre, puis la suivre. Le professionnel doit aussi documenter et justifier ses recommandations. Cette traçabilité du conseil protège le client comme le conseiller et suppose une bonne maîtrise de la conformité.
Une décision patrimoniale peut produire des effets qui ne sont pas visibles dans une simulation. Un placement peut sembler performant, puis créer une contrainte de liquidité lors d’un divorce, d’une transmission, d’un besoin de trésorerie ou d’un changement de résidence. Le conseiller doit donc examiner les clauses contractuelles, l’indisponibilité des fonds, la fiscalité de sortie et la protection du conjoint. C’est cette analyse qui transforme une recommandation séduisante en stratégie durable.
Quelle formation choisir selon son niveau et son projet ?
Le niveau Bac+5, soit cinq années d’études après le baccalauréat, est généralement attendu pour les postes les plus structurés en banque, en banque privée ou dans un cabinet de gestion de patrimoine. Il renforce la crédibilité technique et permet d’approfondir l’ingénierie patrimoniale. D’autres parcours peuvent toutefois convenir selon l’expérience, les compétences déjà acquises et le périmètre d’activité recherché.
| Parcours | Profil adapté | Atouts principaux | Point de vigilance |
|---|---|---|---|
| Master gestion de patrimoine | Étudiant après un Bac+3 en finance, droit, économie ou gestion | Approche académique complète, spécialisation et réseau | Admission souvent sélective |
| Titre RNCP niveau 7 | Étudiant ou professionnel visant une qualification métier | Orientation opérationnelle et professionnalisation | Vérifier le contenu réel et la reconnaissance du titre |
| Formation spécialisée | Salarié bancaire, assureur, courtier ou personne en reconversion | Format ciblé, compatible avec une activité selon les modalités | Ne remplace pas toujours une formation globale |
| Alternance | Étudiant souhaitant apprendre en entreprise | Expérience terrain, rémunération et insertion facilitée | Demande une entreprise d’accueil |
Les matières qui comptent vraiment
Une formation sérieuse doit associer finance, fiscalité patrimoniale, droit civil et droit des affaires, assurance, crédit, immobilier, retraite et prévoyance. Elle doit aussi aborder l’allocation d’actifs, l’évaluation des risques, la relation client et les règles de bonne conduite. Les études de cas sont utiles pour apprendre à arbitrer entre rendement, sécurité et liquidité, en tenant compte des objectifs familiaux.
L’alternance et les stages permettent de découvrir les outils, les contraintes commerciales et le travail avec les notaires, avocats, experts-comptables, assureurs et courtiers. Une formation théorique peut fournir de solides bases, mais l’expérience apprend aussi à expliquer une recommandation complexe avec précision, sans la rendre incompréhensible ni la simplifier à l’excès.
Reconversion : bâtir une légitimité professionnelle progressive
Une reconversion en gestion de patrimoine est accessible aux profils issus de la banque, de l’assurance, de l’immobilier, du courtage, du droit, de la comptabilité ou du commerce. Ces expériences apportent souvent une connaissance de la relation client, des produits ou de la réglementation. Elles ne remplacent toutefois pas l’acquisition d’une vision transversale du patrimoine.
Devenir CGP sans diplôme spécialisé est plus difficile, notamment pour accéder à des postes salariés qui exigent un niveau d’expertise élevé. L’expérience peut servir de base, mais elle doit être complétée par une formation adaptée au projet. Pour une reconversion, il est préférable de choisir un programme qui prévoit des mises en situation, l’analyse de dossiers patrimoniaux, une remise à niveau technique et un accompagnement vers le réseau professionnel.
Comparer une formation avant de candidater
Avant de s’inscrire, il faut examiner le niveau délivré, les prérequis, le rythme, la place de l’alternance, les modalités d’évaluation et les débouchés visés. Il faut aussi vérifier les compétences réglementaires préparées, les possibilités de financement par l’employeur, l’alternance ou les dispositifs mobilisables selon la situation, ainsi que la place de la conformité. Une promesse d’installation rapide sans apprentissage rigoureux du devoir de conseil doit appeler à la prudence.
Habilitations : le diplôme ne définit pas à lui seul le droit d’exercer
Le métier recouvre plusieurs activités réglementées. Une formation apporte des connaissances et peut contribuer à justifier une capacité professionnelle, mais le droit d’exercer dépend du service proposé. Le CIF concerne le conseil en investissements financiers, l’IAS l’intermédiation en assurance et l’IOBSP l’intermédiation en opérations de banque et services de paiement. Une carte professionnelle T peut être nécessaire pour certaines activités immobilières.
| Activité envisagée | Statut ou dispositif à examiner |
|---|---|
| Conseil en investissements financiers | CIF |
| Distribution ou intermédiation en assurance | IAS |
| Crédit et services de paiement | IOBSP |
| Transactions immobilières | Carte T selon l’activité exercée |
L’inscription au registre ORIAS formalise l’exercice de certaines de ces activités. Le traitement d’un dossier complet peut prendre jusqu’à 2 mois et les frais d’inscription s’élèvent à 25 € par statut. Le professionnel doit également prévoir une responsabilité civile professionnelle, la formation continue et les obligations documentaires. Ces points doivent être vérifiés avant tout lancement d’activité indépendante.
Banque, cabinet ou indépendance : choisir son terrain de carrière
En banque de réseau ou en banque privée, le conseiller dispose d’une organisation établie, d’outils, d’une clientèle et d’un cadre de conformité structuré. En cabinet, il peut développer une approche plus transversale et travailler avec plusieurs partenaires. L’assurance et le courtage offrent aussi des environnements formateurs pour se spécialiser dans la prévoyance, l’épargne ou le financement.
Le CGPI, conseiller en gestion de patrimoine indépendant, dispose de davantage d’autonomie pour construire son offre et choisir ses partenaires. En contrepartie, il doit prospecter, acquérir et fidéliser sa clientèle, organiser sa conformité et piloter son entreprise. L’indépendance est donc souvent une évolution après une première expérience, plutôt qu’un statut à choisir par défaut.
La rémunération associe fréquemment un salaire fixe et une commission variable. Elle dépend du statut, de l’expérience, de la région, de la clientèle suivie et de la politique commerciale de la structure. À titre d’exemple, le salaire médian annoncé à la sortie du Master Gestion de patrimoine de Paris-Dauphine est de 45 600 €, tandis que plus de 70 % des diplômés sont annoncés en emploi avant l’obtention du diplôme. Au-delà du revenu, la progression repose sur la rigueur technique, la confiance du client et la capacité à inscrire chaque recommandation dans une relation de long terme.