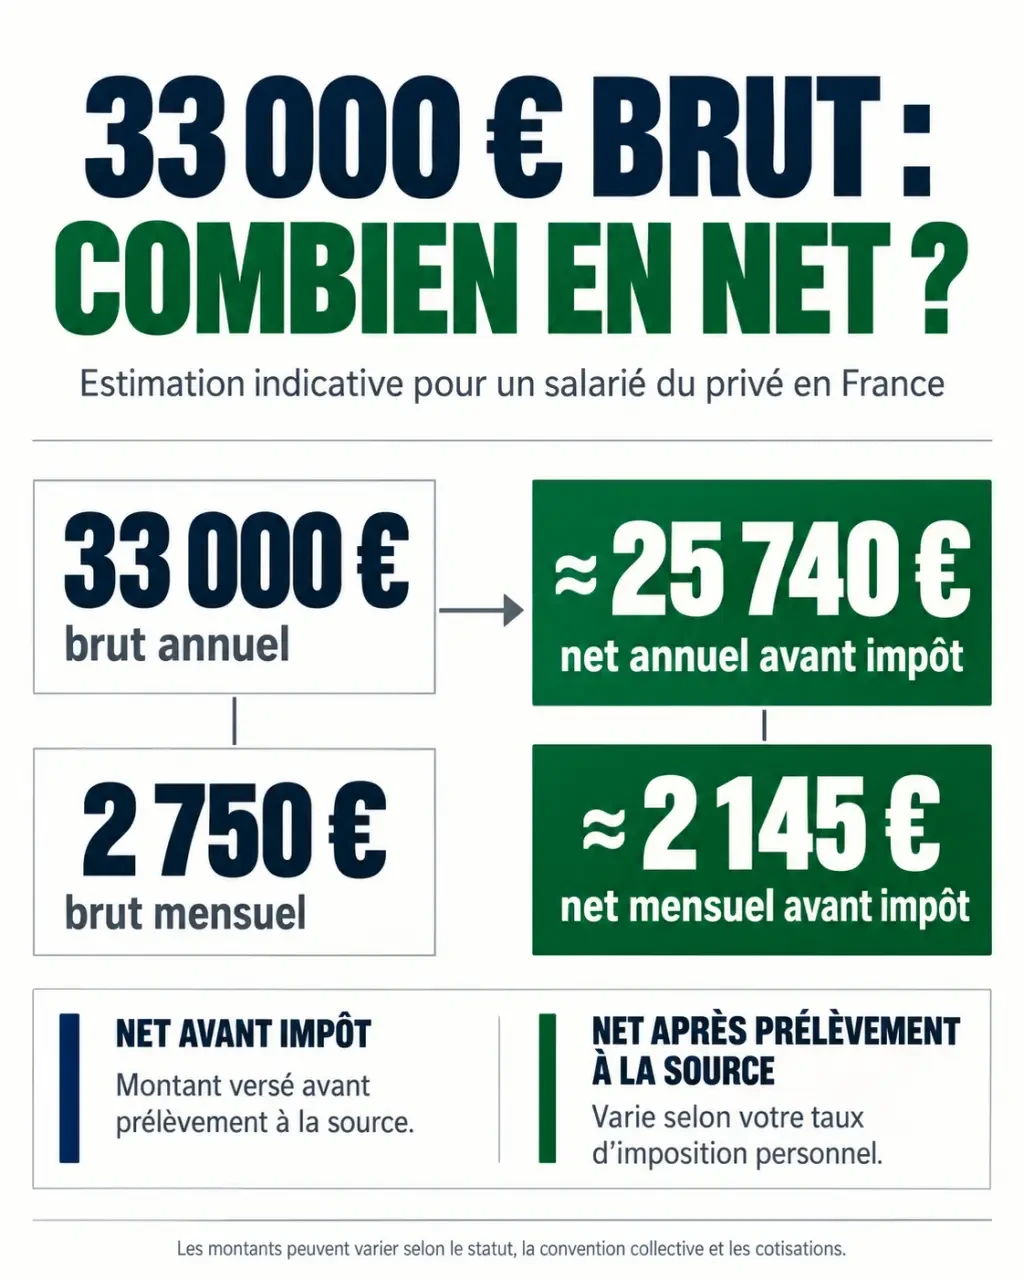
Un salaire de 33 000 € brut par an correspond à environ 2 145 € net par mois avant impôt, sur 12 mois, si l’on retient une hypothèse indicative de 22 % de retenues salariales. Cela représente 25 740 € net annuel. Ce repère convient pour une première estimation dans le secteur privé en France : le montant réel dépend notamment des cotisations, de la mutuelle et de votre situation professionnelle.
Le montant à retenir pour votre budget mensuel
Le premier calcul est exact : 33 000 € brut annuel divisés par 12 donnent 2 750 € brut mensuel. Le passage au net, en revanche, ne repose pas sur un coefficient universel. Pour éviter une fausse précision, il faut distinguer le montant contractuel de l’estimation de ce qui sera effectivement versé.
| Repère sur 12 mois | Montant annuel | Montant mensuel |
|---|---|---|
| Salaire brut | 33 000 € | 2 750 € |
| Net avant impôt estimé avec 22 % de retenues | 25 740 € | 2 145 € |
| Net avant impôt estimé avec 23 % de retenues | 25 410 € | 2 117,50 € |
Ces deux hypothèses donnent un ordre de grandeur, pas une fourchette garantie. Pour préparer un budget, vous pouvez retenir provisoirement autour de 2 100 à 2 150 € net avant impôt par mois, puis remplacer cette estimation par une simulation personnalisée. Les remboursements de frais et les éventuelles primes ne sont pas inclus dans ce repère.
Sur 13 mois, le versement habituel change
Si les 33 000 € comprennent un treizième mois et sont répartis en 13 parts égales, chaque part représente environ 2 538,46 € brut. Avec l’hypothèse simplifiée de 22 % de retenues, cela donnerait environ 1 980 € net avant impôt par part. Le calendrier de versement peut toutefois être différent : treizième mois payé en une fois, en deux fois ou réparti sur l’année. Vérifiez surtout s’il est inclus dans les 33 000 € ou ajouté à cette somme.
Ce qui est réellement déduit du salaire brut
Le salaire brut est la rémunération avant les retenues salariales. Sur le bulletin de paie, plusieurs lignes contribuent au passage vers le net : cotisations de retraite, contributions sociales comme la CSG et la CRDS, part salariale de la complémentaire santé et, selon le contrat, garanties de prévoyance.
Les cotisations patronales sont différentes. Elles s’ajoutent au brut pour former une partie du coût supporté par l’employeur, mais elles ne doivent pas être soustraites une seconde fois de votre salaire brut pour calculer votre net.
Un calcul rapide, mais pas un taux officiel unique
Pour convertir rapidement 33 000 brut en net avec une hypothèse de 22 % de retenues, le calcul est le suivant : 33 000 × 0,78 = 25 740 € net annuel estimé, puis 25 740 ÷ 12 = 2 145 € net mensuel estimé. Le coefficient de 0,78 est seulement un raccourci de calcul : il ne remplace pas les règles appliquées à chaque ligne de paie.
La fiche de paie fonctionne comme un ensemble de rouages : toutes les retenues ne s’appliquent pas nécessairement à la même assiette, et certaines sommes versées ne sont pas du salaire. Un remboursement de transport peut ainsi augmenter le virement sans augmenter le brut contractuel. Pour comparer deux offres, séparez donc trois éléments : la rémunération, les retenues et les remboursements. Vous éviterez de prendre un meilleur remboursement de frais pour une hausse de salaire.
Cadre, non-cadre ou secteur public : les différences utiles
Le statut professionnel compte, mais il ne suffit pas à déterminer un net exact. Deux salariés ayant le même brut annuel peuvent recevoir des montants différents en raison de leur couverture collective, de leur régime de cotisations ou des éléments figurant sur leur bulletin.
Dans le privé, le statut cadre ne justifie pas un coefficient automatique
Il est tentant d’utiliser systématiquement un pourcentage pour les cadres et un autre pour les non-cadres. Cette méthode reste grossière. À 33 000 € brut annuel, les éventuelles différences liées au statut doivent être appréciées avec les garanties de prévoyance, la mutuelle et les règles effectivement applicables. Une simulation renseignant le statut sera plus pertinente qu’une déduction forfaitaire choisie uniquement à partir du mot « cadre ».
Fonction publique, alternance et temps partiel demandent un réglage spécifique
Dans la fonction publique, le calcul varie notamment selon que vous êtes fonctionnaire ou contractuel et selon la composition de la rémunération. Le traitement et les primes ne se traitent pas toujours de la même manière. Appliquer sans adaptation le coefficient utilisé pour un salarié du privé risque donc de fausser l’estimation.
En alternance, les règles dépendent notamment du type de contrat et des exonérations applicables : un contrat d’apprentissage ne se simule pas comme un contrat de professionnalisation. Pour un temps partiel, vérifiez plutôt la base annoncée : 33 000 € réellement versés à votre quotité de travail ou 33 000 € en équivalent temps plein. Cette distinction change davantage le résultat que quelques points de retenues.
Le net après impôt ne se calcule pas directement sur le brut
Les 2 145 € de notre exemple correspondent au net avant prélèvement à la source. Ce n’est pas nécessairement la somme créditée sur votre compte. Pour passer au montant après impôt, il faut connaître le taux transmis par l’administration fiscale et la base à laquelle il s’applique.
- Le net à payer avant impôt correspond au montant avant déduction du prélèvement à la source.
- Le net imposable sert de base fiscale et diffère généralement du net à payer, notamment en raison du traitement de certaines contributions et cotisations.
- Le net payé après impôt tient compte du prélèvement à la source et des autres éléments éventuels du bulletin.
Prenons un exemple purement illustratif : si votre net avant impôt est de 2 145 €, votre net imposable de 2 230 € et votre taux de prélèvement de 5 %, le prélèvement représente 111,50 €. Le montant après impôt serait alors de 2 033,50 €, en l’absence d’autres ajustements. Appliquer directement 5 % aux 2 145 € donnerait un résultat incorrect, puisque la base fiscale est différente.
Un même salaire brut peut donc aboutir à des virements différents selon la situation fiscale du salarié. Le prélèvement mensuel constitue par ailleurs un acompte : le montant définitif de l’impôt dépend du calcul annuel portant sur les revenus et la situation du foyer.
Obtenir une estimation personnalisée avant de signer
Pour affiner le résultat, utilisez un simulateur brut-net, par exemple celui de l’Urssaf pour une situation salariée du privé. Renseignez le brut annuel de 33 000 €, puis les caractéristiques demandées. La qualité du résultat dépend autant des informations saisies que de l’outil lui-même.
- Confirmez si la rémunération est répartie sur 12 ou 13 mois.
- Précisez le statut, le type de contrat et le temps de travail.
- Distinguez le salaire fixe des primes variables ou conditionnelles.
- Vérifiez les retenues de mutuelle et les avantages susceptibles de modifier la paie.
- Ajoutez votre taux de prélèvement pour estimer le montant après impôt.
Pour comparer deux propositions d’emploi, partez du net annuel avant impôt à périmètre identique, puis regardez le calendrier des versements. Une prime non garantie ne doit pas financer vos dépenses fixes comme un salaire mensuel certain. Enfin, demandez au recruteur ou au service paie une estimation adaptée au contrat : c’est le meilleur moyen de transformer le repère de 2 145 € en un budget réellement exploitable.